청년도약계좌 3

청년도약계좌 유지할까, 청년미래적금 갈아탈까 2026 (신규 종료 후 내 선택 기준)

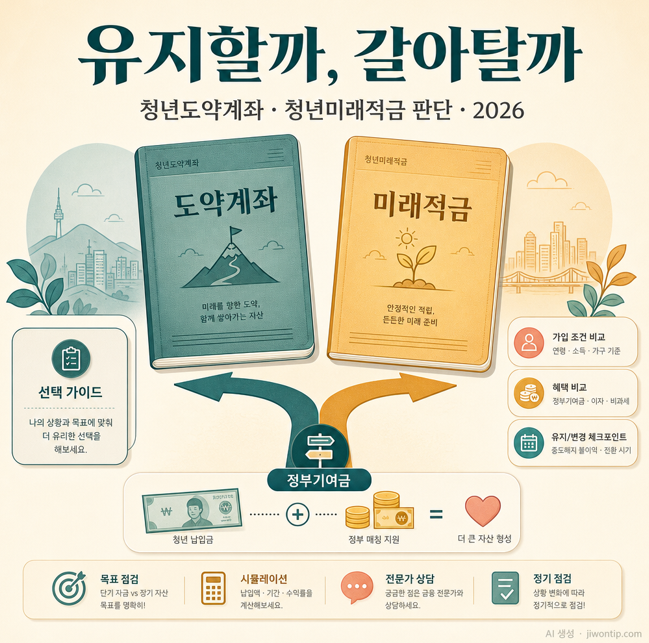
"청년도약계좌 지금 가입하려는데 안 된다고 하네요?" — 맞습니다. 청년도약계좌는 2025년 말로 신규 가입이 끝났습니다. 대신 2026년 6월부터 후속 상품인 청년미래적금이 나왔죠. 그래서 지금 청년들의 고민은 "가입할까"가 아니라 **"기존 도약계좌를 그대로 둘까, 미래적금으로 갈아탈까, 아니면 새로 미래적금에 들어갈까"**입니다. 둘은 만기·납입 한도·기여금 구조가 달라, 사람에 따라 정답이 갈립니다. 이 글은 상품 설명을 나열하지 않습니다. 대신 두 상품을 한 표로 비교하고 → 유지가 나은 사람과 갈아타는 게 나은 사람을 나누고 → 정부기여금과 수령액을 계산해보고 → 중도해지 함정과 모집 일정까지 정리해, "나는 뭘 해야 하는지"에 답하는 게 목표입니다.목차무엇이 바뀌었나 (2026 핵심)도약계좌..
청년도약계좌 신청조건 총정리 2026 (5년 5,000만원 목돈, 정부기여금+비과세로 연 8% 효과, 중도해지 안 하는 법)

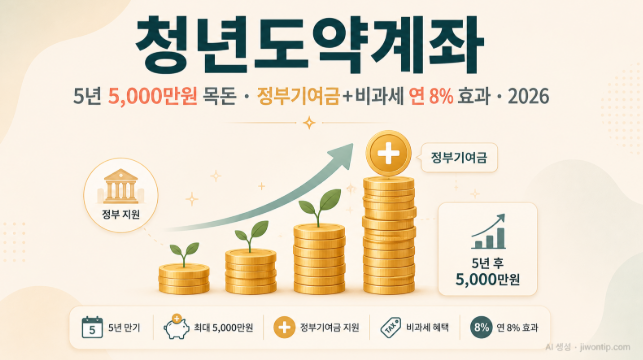
제 지인 중에 사회초년생 청년이 있는데, 얼마 전 "월 70만 원씩 5년이나 묶어두는 게 부담스럽다"며 청년도약계좌 가입을 망설이더군요. 그래서 제가 계산을 같이 해봤습니다. 5년간 성실히 넣으면 원금 4,200만 원에 정부가 얹어주는 기여금과 비과세 이자까지 더해 5,000만 원 안팎의 목돈이 만들어지고, 이걸 일반 적금으로 환산하면 연 8~9%대 금리와 맞먹는다는 걸 알고는 눈이 번쩍 뜨였다고 했습니다. 요즘 같은 저금리 시대에 이런 조건은 정말 드물거든요. 다만 5년이라는 긴 시간을 중도 해지 없이 버티는 게 관건입니다. 중간에 깨면 정부 기여금과 비과세 혜택을 대부분 날리기 때문이죠. 오늘은 용용대디가 청년도약계좌를, 가입 조건부터 정부 기여금, 신청 방법, 그리고 무엇보다 중도 해지 없이 만기까..

청년미래적금 vs 청년도약계좌 총정리 2026 (6월 출시 전 꼭 알아야 할 것)

청년 자산형성 상품은 이름이 비슷비슷해서 늘 헷갈립니다. 청년희망적금, 청년도약계좌, 청년내일저축계좌에 이번엔 청년미래적금까지. 주변 청년들에게 "이거 갈아타야 해요?"라는 질문을 자주 받는데, 답이 간단하지 않습니다. 잘못 갈아타면 그동안 쌓은 정부 지원금을 날릴 수도 있거든요. 실제로 한 후배가 청년도약계좌를 유지하다 미래적금으로 옮기려는데, 순서를 잘못 알고 있어서 자칫 혜택을 못 받을 뻔한 걸 옆에서 바로잡아준 적이 있습니다. 2026년 6월에 청년미래적금이 새로 출시되면서 이 고민을 하는 분이 많아졌습니다. 오늘은 청년미래적금과 청년도약계좌가 어떻게 다른지, 갈아타는 게 유리한지, 내게 맞는 선택은 무엇인지 정리해봅니다.청년도약계좌는 비과세 혜택 일몰로 2025년 12월을 끝으로 신규 가입이 종..